

你知道代償的重要性嗎? 如何代償融資與代償私設
首先要先了解什麼是『 代償 』舉幾個簡單的例子:
1.兒子有民間借貸(當鋪、錢莊、車貸、信用貸款、、等),爸爸替兒子償還兒子的欠款,就是爸爸代償兒子的債務。
2.我有甲當鋪、乙車貸、丙民間信用貸款,我同時與三間不同的私人機構借款,各別公司有著不同的利息與借款金額,我覺得我負擔有點吃不消,想要透過一間XX銀行來貸款一筆超過甲、乙、丙的借款金額,用來償還融資或償還私設,我以後也只需要還XX銀行的費用就好。
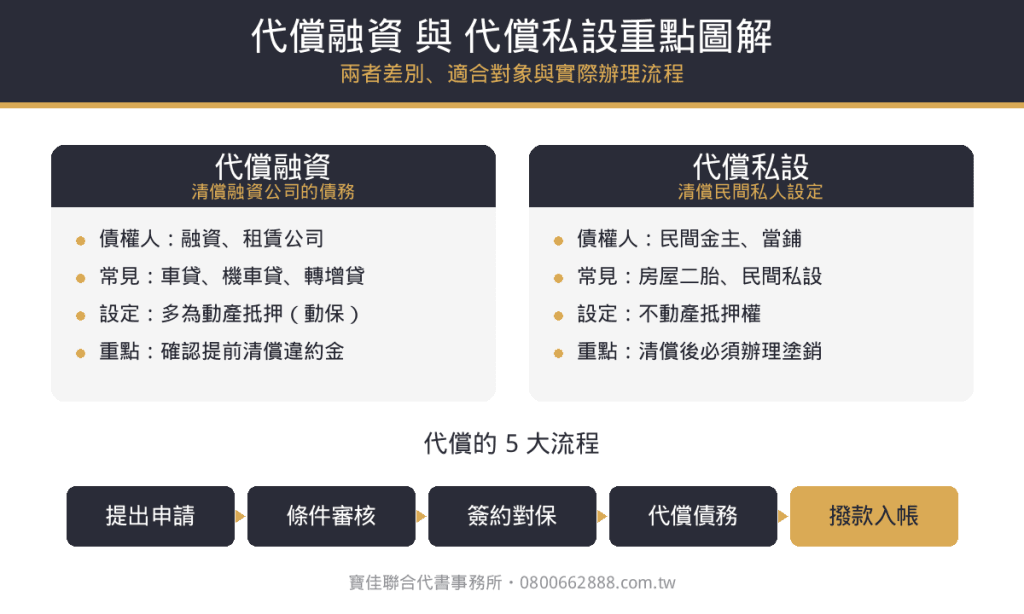
代償融資 & 代償私設
透過銀行代償來解決代償私設與代償融資的債務問題!
代償的運作原理為何?代償的運作方式建構於銀行或貸款公司進行轉貸或增貸,找尋較低利息的銀行方案或機構來解決代償私設與代償融資的債務,可以透過延長時間或利息來減輕債務人的壓力,也有人會說代償其實就是整合負債。
現今社會年輕人壓力過於沈重,在這個高房價高通膨的時代,許多人在資訊不足的情況下,就向民間機構借款,事後才發現利息偏高,自身條件明明就很好,但卻缺乏謹慎的思考,有的也因此抵押了房子或汽車等等。
當我們無法應對自己的貸款時,才發現問題的所在,應盡快尋求第三方的協助來代償私設跟代償融資為您清償貸款。
代償融資與代償私設有什麼不同?
很多人把「代償融資」跟「代償私設」混為一談,但兩者的債權人、設定方式與清償後要做的事完全不同,搞混很容易白跑一趟:
| 比較項目 | 代償融資 | 代償私設 |
|---|---|---|
| 債權人 | 融資公司、租賃公司 | 民間金主、當鋪、私人債權人 |
| 常見標的 | 汽車貸款、機車貸款、商品貸款 | 房屋二胎、土地設定、民間私設 |
| 設定方式 | 多為動產抵押(動保設定) | 不動產抵押權,登記在謄本上 |
| 清償後要做的事 | 解除動保設定 | 辦理抵押權塗銷,產權才算乾淨 |
| 對後續銀行貸款的影響 | 聯徵可能留有融資相關紀錄 | 謄本上有設定,銀行多半直接退件 |
| 常見卡關點 | 提前清償違約金、車輛殘值不足 | 債權人不配合塗銷 |
簡單說,代償融資處理的是「動產類」的融資債務,代償私設處理的是「不動產設定」。兩者目的都是把高利負債換成低利負債,但要準備的文件與會卡關的地方差很多。
以下狀況請盡快代償私設與代償融資!!!
- 貸款太多筆,借款金額皆不同、利率也皆不同。
- 每月應付擔金額過大,形成入不敷出的狀況。
- 對自身條件狀況不清楚,想再了解如何降低利息。
- 想將2筆以上的貸款整合成1筆貸款就好。
『 代償私設 』 與 『 代償融資 』後的優點有哪些?
將身上的債務一併統合整理,透過上述,我們可知代償最大的優點有4個
- 尋找低利息的方案,節省總利息支出。
- 透過低利息來降低每月應繳金額。
- 整合後只需面對一家銀行 / 單一利率,對財務狀況的掌握較清楚輕鬆。
- 延長還款年限、提高貸款金額(轉增貸)
代償的管道有不同的要求:信用、財務、資產、、等等。
銀行代償:公股銀行、民營銀行
銀行代償會嚴格審視您的信用分數,透過聯徵的方式檢核你的財務狀況。
銀行代償的方式類似轉增貸、新辦一筆貸款。則會要求信用分數正常、無信用瑕疵、需提出財力證明等條件,才可提出貸款申請。申請通過之後,新的銀行會幫你清償其他的貸款。
民間代償:融資公司、私人設定
民間代償條件較寬鬆,利率或手續費相對較高,民間代償又可分為代償融資公司及代償私人設定。
信用分數無法達成銀行條件,可選民間代償,常見的代償融資公司會發生在汽車或機車借款轉增貸。例如:原本在融資的車貸轉增貸至其他貸款。
有信用瑕疵、貸款、負債比過高等狀況,代書貸款也可以用民間信貸的方式代償,有些代書代償會去清當鋪或民間信貸的小額貸款。
代償融資或私設的申請流程大公開
提出申請 ➝ 條件審核 ➝ 簽約對保 ➝ 代償債務 ➝ 撥款入帳
無論是商品貸款、汽機車貸款、房屋二順位貸款、信用貸款或負債整合,都可以透過代償的方式去處理,銀行和融資公司撥款前,會直接先幫你把指定代償的債務還掉,如果清償完還有剩餘的款項,才會撥入你指定的帳戶。
另外,如果原本的汽機車貸款有做動保設定,或者原本的房屋貸款有做抵押權設定,會需要等原債務清償完畢並塗銷設定後才撥款。
代償前一定要確認的 4 件事
不論要辦的是代償融資還是代償私設,簽約前這四件事先確認清楚,可以省掉很多麻煩:
- 提前清償有沒有違約金:不少融資與民間契約設有綁約期,提前清償會收取一定比例的違約金。先把這筆算進成本,再比較劃不劃算。
- 原債權人願不願意配合:代償私設最常卡在這裡。清償後若債權人不配合辦理塗銷,謄本上的設定不會自動消失,房子一樣貸不到銀行。
- 擔保品還有沒有殘值:銀行核不核貸,看的是擔保品扣掉現有設定後還剩多少空間。殘值不足時,可能需要先處理部分本金。
- 承辦單位是否合法:把貸款從一家融資公司轉到另一家融資公司,不等於「轉銀行」。簽約前先確認承辦機構的身分,以及所有費用是否白紙黑字寫在契約裡。
代償融資、代償私設常見問題 Q&A
Q1:代償跟負債整合是一樣的嗎?
A:概念高度重疊。代償強調的是「由新的資金方先幫你把舊債務還掉」這個動作;負債整合強調的是「把多筆債務併成一筆」的結果。實務上多筆債務一次代償,結果就是負債整合。
Q2:信用有瑕疵還能辦代償嗎?
A:銀行代償會查聯徵,有遲繳或呆帳紀錄較難過件。這種情況通常會先評估民間代償或代書代墊,把設定處理乾淨、還款紀錄養一段時間之後,再規劃轉回銀行。
Q3:代償的錢會全額匯到我帳戶嗎?
A:不會。銀行或融資公司撥款前會先幫你清償指定的債務,有剩餘款項才會撥進你指定的帳戶。
Q4:代償私設之後,謄本上的設定會自動消失嗎?
A:不會。清償只是把債務還掉,還要另外辦理抵押權塗銷登記,謄本才會乾淨。這也是代償私設建議由代書協助辦理的原因。
Q5:代償融資會不會影響信用分數?
A:把高利負債換成低利、並維持正常還款,長期通常是正面的。但短期內若同時向多家機構送件,聯徵查詢次數會增加,建議集中規劃、不要亂槍打鳥。
Q6:整個流程要多久?
A:視債權人配合度與擔保品狀況而定。文件齊全、原債權人配合的情況下會快很多;卡在塗銷或債權人不配合時則會明顯拉長。建議辦理前先請代書評估實際情況。